FINLAND TO INDIA
Yrityksen rekisteröiminen Intiaan Suomesta: prosessi, kustannukset ja aikataulu (2026)
Yrityksen rekisteröiminen Intiaan Suomesta alkaa sijoittajan määrittämisestä, sallitun sijoitusreitin tarkistamisesta ja asiakirjojen valmistelusta oikeassa muodossa. Perustaminen, pankkitilin avaaminen ja ulkomaisen sijoituksen raportointi ovat erillisiä vaiheita. Tämä opas selittää Suomen asiakirjareitin ja päätökset, jotka kannattaa tehdä ennen hakemuksen jättämistä.
Country Guides
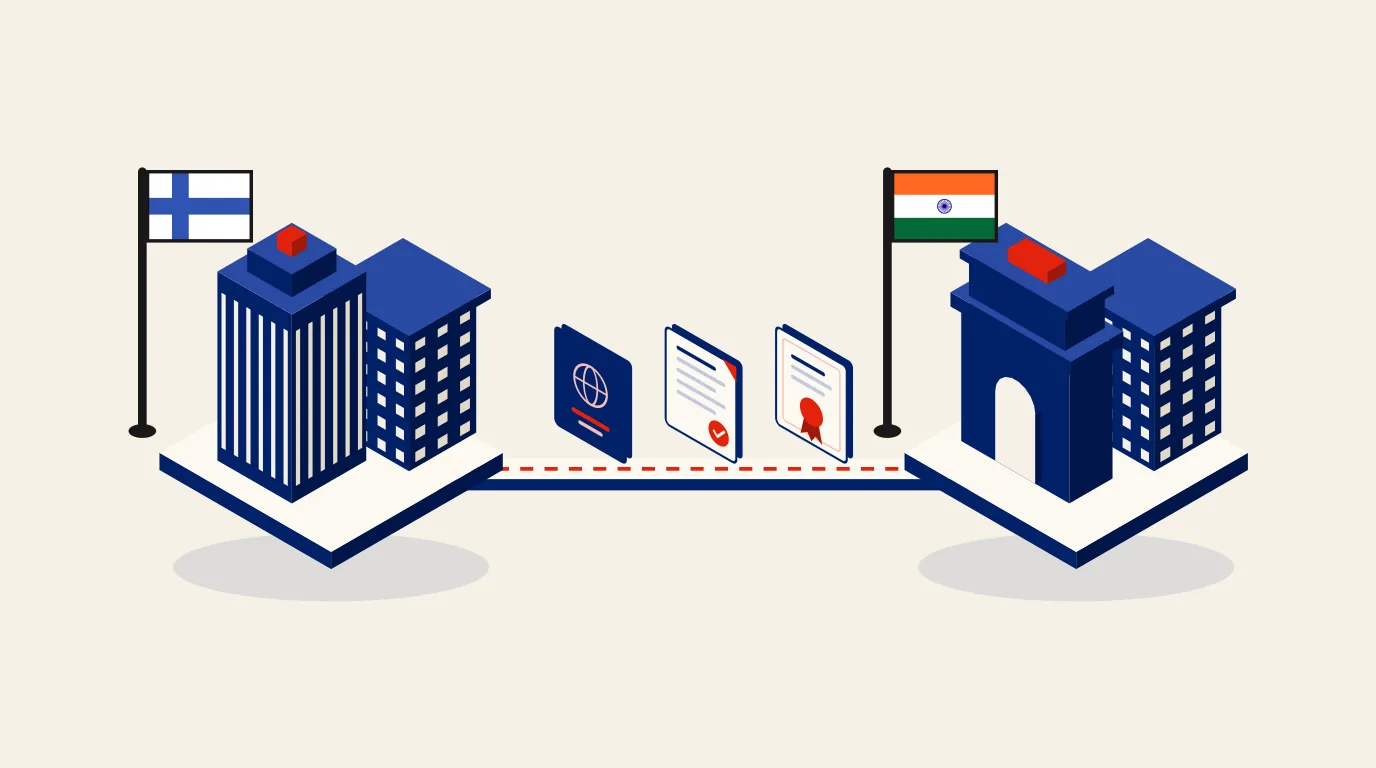
Yrityksen rekisteröiminen Intiaan Suomesta alkaa sijoittajan määrittämisestä, sallitun sijoitusreitin tarkistamisesta ja asiakirjojen valmistelusta oikeassa muodossa. Perustaminen, pankkitilin avaaminen ja ulkomaisen sijoituksen raportointi ovat erillisiä vaiheita. Tämä opas selittää Suomen asiakirjareitin ja päätökset, jotka kannattaa tehdä ennen hakemuksen jättämistä.
Intialaiseen yhtiöön liittyvissä asioissa tutustu ulkomaisen tytäryhtiön rekisteröintipalveluumme. Jos sijoitat henkilökohtaisesti etkä yhtiön kautta, aloita ulkomaisten perustajien oppaasta.
Ennen aloittamista Suomesta
Sijoittajaksi voidaan harkita olemassa olevaa yhtiötä, tai perustajat voivat harkita henkilökohtaista sijoitusta. Vaihtoehdot johtavat erilaisiin omistustietoihin ja asiakirjavaatimuksiin. Päätä, kuka omistaa sijoituksen, ennen kuin allekirjoitat intialaiset merkintäasiakirjat.
Pelkkä perustamismaa ei ratkaise Intian hyväksyntäreittiä. Arvioi suunniteltu liiketoiminta, toimialan ehdot sekä sijoittajan omistus ja määräysvalta. Pidä kotimaan hyväksynnät ja rahoitustarkistukset erillään Intian perustamishakemuksesta.
Intialaisen omistusrakenteen valinta
Private Limited -yhtiö (yksityinen osakeyhtiö) voi erottaa intialaisen liiketoiminnan ulkomaisesta emoyhtiöstä. Täysi ulkomainen omistus on mahdollinen, kun toiminta, sijoitusreitti ja omistusehdot sen sallivat. Älä oleta, että jokainen suunniteltu liiketoiminta kuuluu automaattisen reitin (automatic route) piiriin.
Yksityinen yhtiö tarvitsee vähintään kaksi osakasta ja kaksi johtajaa (directors). Myös kokonaan omistettu konsernirakenne tarvitsee asianmukaiset osakasluettelot ja mahdollisesti vaaditut ilmoitukset tosiasiallisista edunsaajista. Vertaa omistus- ja määräysvaltajärjestelyjä ennen kuin valitset nimellisomistajia tai allekirjoitat hallintoasiakirjoja.
Perustaminen vaihe vaiheelta
- Vahvista sijoittaja, liiketoiminta ja sovellettavat hyväksynnät.
- Valmistele emoyhtiön hyväksyntä, näyttö allekirjoittajan valtuuksista ja johtajien asiakirjat. Tarkista oikeaksi todistaminen ja käännökset ennen allekirjoittamista.
- Järjestä tarvittavat digitaaliset allekirjoitukset, nimihakemus ja SPICe+-perustamisasiakirjat. GST-rekisteröinti riippuu tosiasioista; se ei ole automaattinen kaikille yrityksille.
- Vastaa hakemusta koskeviin kysymyksiin ja hanki perustamistodistus (Certificate of Incorporation).
- Viimeistele pankkitilin avaaminen sekä erilliset rahoitus-, osakeanti- ja raportointivaiheet.
Yksityiskohtainen ulkomaisen tytäryhtiön rekisteröintiprosessi kuvaa Intiassa yhteisen hakemusjärjestyksen. Käytä tätä maakohtaista opasta sitä edeltävään valmisteluun ulkomailla.
Asiakirjat ja laillistamisketju Suomessa
Digi- ja väestötietovirasto on nimetty toimivaltainen viranomainen. Tarkista, minkä asiakirjan allekirjoituksen tai virallisen leiman se vahvistaa, ennen kuin järjestät oikeaksi todistetut jäljennökset. Katso Suomen viranomaisten virallinen hakemisto ja yleissopimuksen voimassaolo ja kahdenvälinen soveltuvuus. Apostille vahvistaa allekirjoituksen tai leiman; se ei osoita, että asiakirjan sisältö täyttää Intian perustamisvaatimukset. Yksityiset yhtiöasiakirjat voivat vaatia julkisen notaarin valmistelua, kun taas soveltuvat julkiset asiakirjat voivat kulkea toista reittiä.
Valmistele emoyhtiön rekisteröinti- ja hallintoasiakirjat, sijoituspäätös ja allekirjoittajan valtuudet. Sovita ne yhteen Intian merkintäasiakirjojen kanssa. Varmista johtajien henkilöllisyystodisteet, rekisteröidyn toimipaikan asiakirjat ja tarvittavat käännökset hakemuksen laativan asiantuntijan ja pankin kanssa ennen oikeaksi todistamista.
Intiassa asuvaa johtajaa koskeva sääntö
Vähintään yhden johtajan on täytynyt oleskella Intiassa vähintään 182 päivää tilikauden aikana. Vasta perustetussa yhtiössä vaatimusta sovelletaan suhteellisesti ensimmäisen tilikauden lopussa. Kansalaisuus ei korvaa tätä oleskelutestiä. Intiassa asuvalla johtajalla on lakisääteiset velvollisuudet silloinkin, kun ulkomainen emoyhtiö säilyttää omistuksen. Katso Companies Act -lain (Intian yhtiölaki) pykälä 149.
Kansalaisuus ja asuinpaikka ovat eri kysymyksiä. Intiassa asuvalla johtajalla on lakisääteiset velvollisuudet; yksityinen nimellisomistussopimus ei voi muuttaa tehtävää rooliksi ilman vastuuta. Sovi valtuuksista, tiedonsaannista ja valvonnasta ennen nimittämistä.
Pankki, pääoma ja FC-GPR
Sovi sijoittajan maksutilistä ja intialaisen pankin KYC-vaatimuksista ennen pääoman lähettämistä Suomesta. Pidä omistuskaavio, merkintäehdot ja maksun tarkoitus yhdenmukaisina. Maksutodistus osoittaa varojen vastaanottamisen; se ei yksinään ratkaise, onko kyse omasta pääomasta vai lainasta.
FDI-reitin (suora ulkomainen sijoitus) raportoitavassa oman pääoman ehtoisten instrumenttien liikkeeseenlaskussa FC-GPR on jätettävä 30 päivän kuluessa liikkeeseenlaskusta RBI:n raportointiohjeen mukaisesti. Kirjaa vastaanottopäivä ja liikkeeseenlaskupäivä erikseen. Pankkivaiheiden loppuunsaattamiselle, arvonmääritykselle ja raportointiasiakirjoille tarvitaan kullekin oma vastuuhenkilö. Käytä FC-GPR-määräaikalaskuria raportointipäivän suunnitteluun ja FEMA-velvoitteiden palvelua, kun haluat keskustella tuesta ilmoitusten jättämisessä.
Verotus ja maksut Suomeen
Intialaisen yhtiön verotus riippuu valitusta järjestelmästä, kelpoisuudesta ja toiminnasta. GST-rekisteröinti ja verokannat riippuvat suoritteista ja sovellettavista säännöistä. Ei pidä olettaa, että jokaiseen yhtiöön sovelletaan yhtä yhtiöverokantaa tai 18 prosentin GST-kantaa.
Ennen maksua Suomeen selvitä, onko kyse osingosta, palvelumaksusta, korosta, rojaltista vai muusta maksusta. Varmista, onko sovellettava verosopimus voimassa ja täyttääkö saaja sen ehdot. Hanki ennen maksun lähettämistä ajantasainen laskelma, joka kattaa kansallisen lainsäädännön, mahdollisen verosopimusedun ja vaadittavat selvitykset. Tämä opas ei lupaa tälle maaparille mitään tiettyä osinkoverokantaa.
Etuyhteydessä olevien osapuolten väliset liiketoimet edellyttävät myös siirtohinnoittelun tarkastelua. Sovi todelliset palvelut ja hinnoittelu ennen kuin konsernin sisäinen laskutus alkaa.
Velvoitekalenteri ensimmäisestä päivästä alkaen
Rakenna kalenteri yhtiön todellisten rekisteröintien ja liiketoimien ympärille. Siihen voivat kuulua lakisääteinen tilintarkastus, yhtiöoikeudelliset ilmoitukset, tulovero, lähdeverovelvoitteet ja GST-ilmoitukset soveltuvin osin. Tarkista, koskeeko yhtiötä vuosittainen Foreign Liabilities and Assets -ilmoitus (ulkomaiset velat ja varat), ja varmista voimassa oleva määräaika mahdolliset ilmoitetut pidennykset mukaan lukien.
Määritä jokaiselle ilmoitukselle vastuuhenkilö ja säilytä todisteet jättämisestä. Jatkuva taloushallintopalvelu voidaan sopia perustamisesta erillään.
Ensimmäisen toimintajakson suunnittelu
Käsittele pankkitilin avaamista, rahoitusta, osakeantia ja raportointia toisiinsa kytkeytyvinä virstanpylväinä. Älä odota yleistä 60 tai 90 päivän suunnitelmaa, jos jokin liiketoimi on jo käynnistänyt lakisääteisen määräajan. Varmista ennen kaupankäynnin tai rekrytoinnin aloittamista toimintaan sovellettavat rekisteröinnit ja hyväksynnät.
Pidä emoyhtiö ajan tasalla sovitun raportointiaikataulun mukaisesti. Kirjaa, kuka hyväksyy maksut, kuka ylläpitää lakisääteisiä rekistereitä ja kuka eskaloi puuttuvaa asiakirjaa koskevan asian. Suunnittelukalenteri ei poista ilmoitusvelvollisuuksia eikä takaa, ettei seuraamuksia voi syntyä.
Viivästykset, jotka kannattaa estää ennen hakemusta
- Asiakirjojen oikeaksi todistaminen ennen kuin Intian hakemusasiakirjat ja pankin tarkistuslista on sovittu.
- Eri sijoittaja- tai allekirjoittajatietojen käyttäminen yhtiöasiakirjoissa, pankkipapereissa ja merkintäasiakirjoissa.
- Rahoittaminen ennen kuin sijoitusreitti, arvonmääritys ja raportointivastuut on sovittu.
- Perustamistodistuksen pitäminen vahvistuksena siitä, että pankkiasiat, luvat ja toiminnan velvoitteet ovat valmiina.
Paljonko yrityksen rekisteröiminen Intiaan Suomesta maksaa?
Krystal7 Consultants veloittaa intialaisen tytäryhtiön perustamisesta ulkomaiselle emoyhtiölle vähintään USD 1 200 ja enintään USD 1 700 julkaistun hinnastomme mukaisesti. Viranomaismaksut veloitetaan omakustannushintaan. Useimmat perustamiset kestävät noin neljästä viiteen viikkoa pankkitili ja GST mukaan lukien, minkä lisäksi tarvitaan aikaa Suomesta tulevien asiakirjojen laillistamiseen. Yhtiörekisterin (Registrar) kysymykset ja pankin tarkistukset voivat pidentää aikaa, joten pyydä aikataulu kirjallisena.
Pyydä aikataulu, jossa Suomessa tehtävä valmistelu, mahdollinen viranomaishyväksyntä, perustaminen Intiassa ja pankkitilin avaaminen on eritelty. Yhtiörekisterin kysymykset, asiakirjojen korjaukset ja pankin tarkistukset voivat muuttaa valmistumispäivää. Pelkkä perustaminen ei osoita, että yritys on valmis laskuttamaan tai vastaanottamaan kaikenlaisia maksuja.
Pyydä eritelty tarjous, josta näkyvät asiantuntijapalkkiot, viranomaismaksut, oikeaksi todistaminen ja käännökset, rekisteröidyn toimipaikan tuki, johtajajärjestelyt ja FEMA-työ. Selvitä rajaukset ja toistuvat maksut ennen toimeksiantoa. Sitova lupaus valmistumisajasta pitäisi perustaa todellisiin asiakirjoihin ja sijoitusreittiin.
Suomesta Intiaan suuntautuvan perustamisen suunnittelu
Lähetä suunniteltu liiketoiminta, sijoittajayhtiön tiedot, omistuskaavio ja suunniteltu rahoitus, kun haluat pyytää arvion perustamisesta Intiaan. Kysy, mitä ulkomaisia asiakirjoja tarvitaan, mikä tiimi vastaa kustakin vaiheesta ja mitä toimeksianto ei kata.
Käytä ulkomaisen tytäryhtiön palvelusivua, kun haluat keskustella Intiassa tehtävästä työstä. Jos allekirjoitusmaa tai emoyhtiön lainkäyttöalue on jokin muu, käytä maaoppaiden hakemistoa.
Usein kysytyt kysymykset
Voiko suomalainen yhtiö omistaa intialaisen tytäryhtiön?
Kyllä, jos suunniteltu toiminta ja sijoitusehdot sen sallivat. Tarkista toimiala, sijoitusreitti ja omistus ennen kuin oletat täyden ulkomaisen omistuksen olevan sallittua. Yksityisen yhtiön on myös täytettävä osakkaita ja johtajia koskevat vaatimukset.
Mitä asiakirjoja minun pitää valmistella Suomessa?
Aloita emoyhtiön perustamis- ja hallintoasiakirjoista, sijoituspäätöksestä ja allekirjoittajan valtuuksista sekä ehdotettujen johtajien henkilöllisyys- ja osoitetodisteista. Varmista oikeaksi todistaminen, käännökset ja intialaisen pankin tarkistuslista ennen allekirjoittamista. Maan viranomaisreitti on selitetty edellä.
Paljonko yrityksen rekisteröiminen Suomesta maksaa?
Kokonaissumma riippuu laajuudesta ja asiakirjoista. Pyydä erilliset summat viranomaismaksuille, asiantuntijatyölle, ulkomailla tehtävälle oikeaksi todistamiselle, käännöksille, toimipaikka- tai johtajatuelle ja sijoitusraportoinnille. Tarkista perustamiskulujen lisäksi myös toistuvat velvoitteet.
Voiko perustamisen hoitaa matkustamatta?
Suuri osa perustamistyöstä voidaan koordinoida etänä, mutta asiakirjojen allekirjoittaminen, digitaalisen allekirjoituksen varmentaminen ja pankin KYC riippuvat palveluntarjoajasta ja tosiasioista. Varmista jokainen vaatimus ennen kuin oletat, ettei käyntiä tarvita.
Hoituuko ulkomaisen sijoituksen raportointi perustamisen yhteydessä?
Ei. Rahoitus, oman pääoman ehtoisten instrumenttien liikkeeseenlasku ja sovellettava raportointi ovat erillisiä vaiheita. Raportoitavassa FDI-osakeannissa FC-GPR on jätettävä 30 päivän kuluessa liikkeeseenlaskusta. Suunnittele pankkiselvitykset ja ilmoitusvastuu ennen pääoman lähettämistä.
Tarkistuspäivä
Tarkistettu 17. syyskuuta 2026. Varmista vaatimukset uudelleen ennen allekirjoittamista tai varojen lähettämistä.
NEXT STEP
Plan your India registration from Finland
Review our incorporation scope and discuss the ownership structure, documents and support your Indian entity needs.
WRITTEN BY
CA Nandini
Co-founder · All India Rank 49, ICAICA Nandini is a co-founder of Krystal7. She leads brand, business development and marketing, and works with founders to define their engagement. She is a Chartered Accountant and achieved All India Rank 49 in the CA examinations.
Filed under Country Guides · All corridors