THAILAND TO INDIA
จดทะเบียนบริษัทในอินเดียจากประเทศไทย: ขั้นตอน ต้นทุน และระยะเวลา (2026)
การจดทะเบียนบริษัทในอินเดียจากประเทศไทยเริ่มจากการระบุตัวผู้ลงทุน ตรวจสอบช่องทางการลงทุนที่ได้รับอนุญาต และเตรียมเอกสารให้อยู่ในรูปแบบที่ถูกต้อง การจัดตั้งบริษัท การเปิดบัญชีธนาคาร และการรายงานการลงทุนจากต่างประเทศเป็นขั้นตอนที่แยกจากกัน คู่มือนี้อธิบายเส้นทางเอกสารจากประเทศไทยและเรื่องที่ต้องตัดสินใจให้เรียบร้อยก่อนยื่นจดทะเบียน
Country Guides
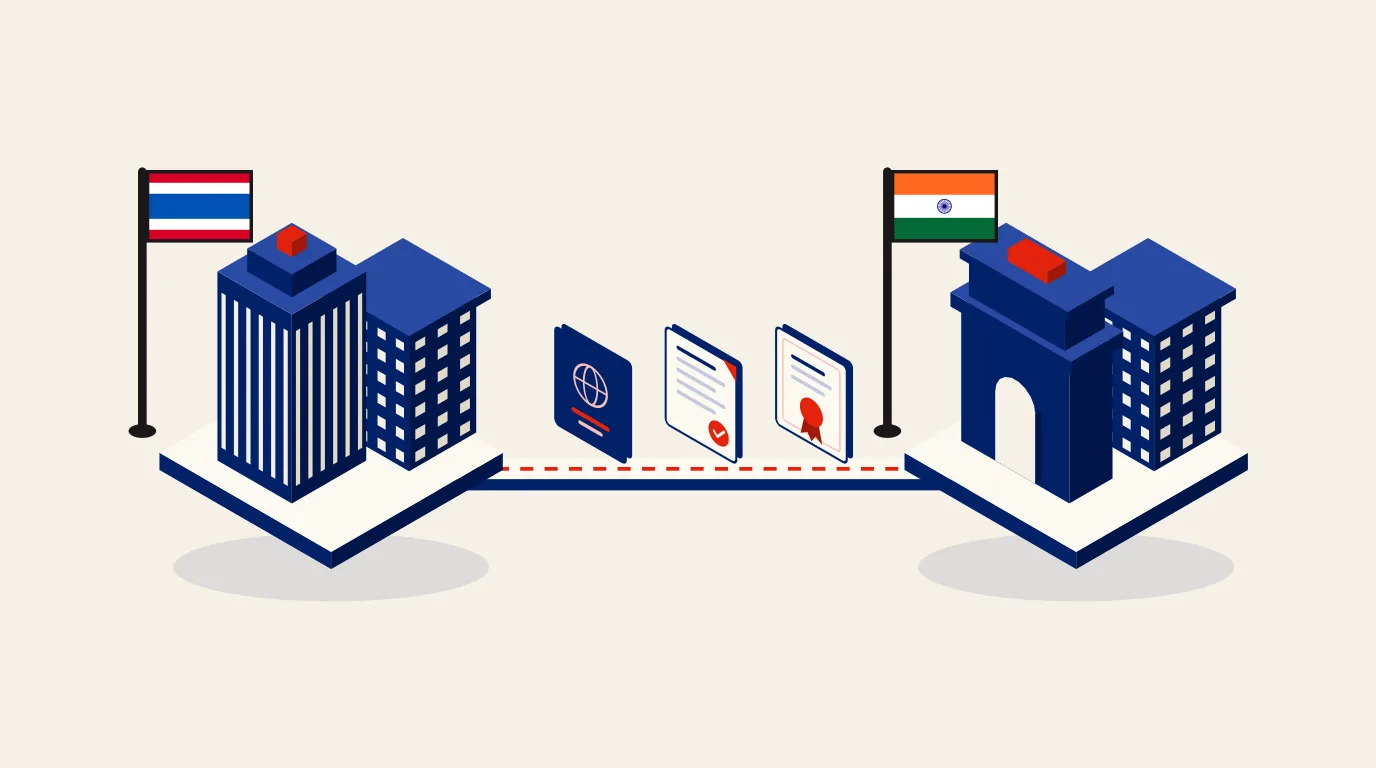
การจดทะเบียนบริษัทในอินเดียจากประเทศไทยเริ่มจากการระบุตัวผู้ลงทุน ตรวจสอบช่องทางการลงทุนที่ได้รับอนุญาต และเตรียมเอกสารให้อยู่ในรูปแบบที่ถูกต้อง การจัดตั้งบริษัท การเปิดบัญชีธนาคาร และการรายงานการลงทุนจากต่างประเทศเป็นขั้นตอนที่แยกจากกัน คู่มือนี้อธิบายเส้นทางเอกสารจากประเทศไทยและเรื่องที่ต้องตัดสินใจให้เรียบร้อยก่อนยื่นจดทะเบียน
หากต้องการความช่วยเหลือเกี่ยวกับบริษัทในอินเดีย โปรดดูบริการจดทะเบียนบริษัทลูกของต่างชาติ หากคุณจะลงทุนในนามบุคคลแทนการลงทุนผ่านบริษัท ให้เริ่มจากคู่มือสำหรับผู้ก่อตั้งชาวต่างชาติ
ก่อนเริ่มต้นจากประเทศไทย
บริษัทจำกัด (Co., Ltd.) ที่มีอยู่แล้วอาจเป็นผู้ลงทุน หรือผู้ก่อตั้งอาจพิจารณาลงทุนในนามบุคคล ทั้งสองทางเลือกทำให้บันทึกการถือหุ้นและเอกสารที่ต้องใช้แตกต่างกัน ควรตัดสินใจว่าใครจะเป็นผู้ถือการลงทุนก่อนลงนามในเอกสารการจองซื้อหุ้นของอินเดีย
ประเทศที่จดทะเบียนจัดตั้งผู้ลงทุนเพียงอย่างเดียวไม่ได้เป็นตัวกำหนดช่องทางการอนุมัติในอินเดีย ต้องพิจารณากิจกรรมทางธุรกิจที่เสนอ เงื่อนไขของภาคธุรกิจ และโครงสร้างการถือหุ้นและอำนาจควบคุมของผู้ลงทุน แยกการอนุมัติและการตรวจสอบแหล่งเงินทุนในประเทศต้นทางออกจากการยื่นจดทะเบียนบริษัทในอินเดีย
การเลือกโครงสร้างการถือหุ้นในอินเดีย
บริษัทประเภท Private Limited (บริษัทจำกัดแบบเอกชนตามกฎหมายอินเดีย) สามารถแยกธุรกิจในอินเดียออกจากบริษัทแม่ในต่างประเทศได้ การถือหุ้นโดยต่างชาติทั้งหมดทำได้เมื่อกิจกรรม ช่องทางการลงทุน และเงื่อนไขการถือหุ้นเปิดให้ทำได้ อย่าสันนิษฐานว่าธุรกิจทุกประเภทที่เสนอจะเข้าข่ายช่องทางอัตโนมัติ (automatic route)
บริษัทเอกชนต้องมีผู้ถือหุ้นอย่างน้อยสองรายและกรรมการอย่างน้อยสองคน โครงสร้างกลุ่มที่ถือหุ้นทั้งหมดก็ยังต้องมีทะเบียนผู้ถือหุ้นที่ถูกต้องตามกฎหมาย และคำประกาศผู้รับประโยชน์ที่แท้จริงตามที่กำหนด ควรเปรียบเทียบการจัดการด้านการถือหุ้นและอำนาจควบคุม ก่อนเลือกผู้ถือหุ้นแทน (nominee) หรือลงนามในเอกสารการกำกับดูแล
การจัดตั้งบริษัททีละขั้นตอน
- ยืนยันตัวผู้ลงทุน กิจกรรมทางธุรกิจ และการอนุมัติที่เกี่ยวข้อง
- เตรียมมติอนุมัติของบริษัทแม่ หลักฐานผู้มีอำนาจลงนาม และเอกสารของกรรมการ ตรวจสอบการรับรองเอกสารและคำแปลก่อนลงนาม
- จัดเตรียมลายมือชื่อดิจิทัลที่จำเป็น คำขอจองชื่อ และเอกสารจัดตั้งบริษัท SPICe+ การจดทะเบียน GST ขึ้นอยู่กับข้อเท็จจริง ไม่ได้เกิดขึ้นโดยอัตโนมัติสำหรับทุกธุรกิจ
- ตอบข้อซักถามจากการยื่นเอกสาร และรับหนังสือรับรองการจดทะเบียนจัดตั้ง
- เปิดบัญชีธนาคารให้เสร็จ และดำเนินขั้นตอนที่แยกต่างหาก ได้แก่ การโอนเงินทุน การออกหุ้น และการรายงาน
ขั้นตอนการจดทะเบียนบริษัทลูกของต่างชาติ แบบละเอียดอธิบายลำดับการยื่นเอกสารในอินเดียที่ใช้ร่วมกัน ใช้คู่มือรายประเทศนี้สำหรับการเตรียมการในต่างประเทศที่ต้องทำก่อนหน้านั้น
เอกสารและขั้นตอนการรับรองเอกสารในประเทศไทย
ประเทศไทยเข้าเป็นภาคีอนุสัญญาว่าด้วยการยกเว้นการรับรองเอกสาร (Apostille Convention) เมื่อวันที่ 30 มิถุนายน 2026 แต่กำหนดให้มีผลใช้บังคับในวันที่ 28 กุมภาพันธ์ 2027 ดังนั้น ณ วันที่ทบทวนข้อมูล คือ 17 กันยายน 2026 ช่องทาง apostille จึงยังใช้ไม่ได้ ควรยืนยันข้อกำหนดปัจจุบันเกี่ยวกับการรับรองเอกสารและการรับรองโดยสถานเอกอัครราชทูตหรือสถานกงสุลอินเดียสำหรับเอกสารแต่ละฉบับก่อนนัดลงนาม ตรวจสอบตารางสถานะของ HCCH อีกครั้งหากจะยื่นเอกสารหลังวันดังกล่าว
เตรียมหลักฐานการจดทะเบียนจัดตั้งและเอกสารการกำกับดูแลของบริษัทแม่ มติอนุมัติการลงทุน และหลักฐานอำนาจของผู้ลงนาม กรรมการต้องมีหลักฐานแสดงตัวตนและที่อยู่ นอกจากนี้ต้องเตรียมเอกสารสำนักงานจดทะเบียนในอินเดียด้วย ควรตกลงให้ชัดว่าผู้ให้บริการยื่นเอกสารและธนาคารจะยอมรับต้นฉบับ สำเนารับรอง และคำแปลแบบใด ก่อนจ่ายค่ารับรองเอกสาร
กฎเรื่องกรรมการที่มีถิ่นที่อยู่ในอินเดีย
กรรมการอย่างน้อยหนึ่งคนต้องพำนักอยู่ในอินเดียไม่น้อยกว่า 182 วันในปีบัญชี สำหรับบริษัทที่จัดตั้งใหม่ ข้อกำหนดนี้ใช้ตามสัดส่วนเมื่อสิ้นปีบัญชีแรก สัญชาติไม่สามารถใช้แทนเกณฑ์ถิ่นที่อยู่นี้ได้ กรรมการที่มีถิ่นที่อยู่ในอินเดียมีหน้าที่ตามกฎหมาย แม้บริษัทแม่ในต่างประเทศจะยังคงเป็นเจ้าของ ดูมาตรา 149 ของ Companies Act
สัญชาติและถิ่นที่อยู่เป็นคนละเรื่องกัน กรรมการที่มีถิ่นที่อยู่ในอินเดียมีหน้าที่ตามกฎหมาย ข้อตกลงส่วนตัวในการเป็นผู้แทน (nominee) ไม่สามารถเปลี่ยนการแต่งตั้งนี้ให้เป็นตำแหน่งที่ไม่มีความรับผิดชอบได้ ควรตกลงเรื่องอำนาจ การเข้าถึงข้อมูล และการกำกับดูแลก่อนการแต่งตั้ง
ธนาคาร เงินทุน และ FC-GPR
ตกลงเรื่องบัญชีที่ผู้ลงทุนจะใช้โอนเงิน และข้อกำหนด KYC ของธนาคารในอินเดียก่อนส่งเงินทุนจากประเทศไทย รักษาความสอดคล้องของแผนผังการถือหุ้น เงื่อนไขการจองซื้อหุ้น และวัตถุประสงค์ของการชำระเงิน หนังสือรับรองการรับเงินโอนเป็นหลักฐานว่าได้รับเงินแล้ว แต่ไม่ได้เป็นตัวกำหนดว่าเงินนั้นเป็นทุนหรือเงินกู้
สำหรับการออกตราสารทุนที่ต้องรายงานภายใต้ช่องทาง FDI แบบ FC-GPR ต้องยื่นภายใน 30 วันนับจากวันออกหุ้น ตามคำสั่งด้านการรายงานของ RBI บันทึกวันที่รับเงินและวันที่ออกหุ้นแยกกัน งานด้านธนาคาร การประเมินมูลค่า และเอกสารการรายงานต้องมีผู้รับผิดชอบของแต่ละงาน ใช้เครื่องคำนวณกำหนดส่ง FC-GPR เพื่อวางแผนวันที่รายงาน และบริการด้านการปฏิบัติตาม FEMA เพื่อปรึกษาเรื่องการยื่นเอกสาร
ภาษีและการชำระเงินไปยังประเทศไทย
สถานะทางภาษีของบริษัทในอินเดียขึ้นอยู่กับระบบภาษีที่เลือก คุณสมบัติ และกิจกรรมของบริษัท การจดทะเบียน GST และอัตรา GST ขึ้นอยู่กับประเภทการขายสินค้าหรือบริการและกฎที่ใช้บังคับ ไม่ควรสันนิษฐานว่าทุกบริษัทจะใช้อัตราภาษีนิติบุคคลอัตราเดียว หรืออัตรา GST 18 เปอร์เซ็นต์
ก่อนชำระเงินไปยังประเทศไทย ให้ระบุว่าเป็นเงินปันผล ค่าบริการ ดอกเบี้ย ค่าสิทธิ หรือการชำระเงินประเภทอื่น ตรวจสอบว่ามีอนุสัญญาภาษีซ้อนที่ใช้บังคับอยู่หรือไม่ และผู้รับเงินมีคุณสมบัติตามเงื่อนไขหรือไม่ ขอผลการคำนวณล่าสุดที่ครอบคลุมกฎหมายภายใน สิทธิตามอนุสัญญาในกรณีที่มี และหลักฐานที่ต้องใช้ ก่อนโอนเงิน คู่มือนี้ไม่ได้รับรองอัตราภาษีเงินปันผลใดเป็นการเฉพาะสำหรับเส้นทางนี้
ธุรกรรมกับบุคคลที่เกี่ยวข้องกันยังต้องได้รับการทบทวนด้านราคาโอน (transfer pricing) ด้วย ควรตกลงเรื่องบริการที่ให้จริงและการกำหนดราคาก่อนเริ่มเรียกเก็บค่าบริการระหว่างบริษัทในกลุ่ม
ปฏิทินการปฏิบัติตามกฎหมายหลังวันแรก
จัดทำปฏิทินตามการจดทะเบียนและธุรกรรมที่บริษัทมีอยู่จริง ซึ่งอาจรวมถึงการตรวจสอบบัญชีตามกฎหมาย การยื่นเอกสารของบริษัท ภาษีเงินได้ ภาระภาษีหัก ณ ที่จ่าย และการยื่นแบบ GST ในกรณีที่เกี่ยวข้อง ตรวจสอบว่าต้องยื่นแบบรายงานประจำปี Foreign Liabilities and Assets หรือไม่ และตรวจสอบกำหนดส่งปัจจุบัน รวมถึงการขยายเวลาที่มีการประกาศ
กำหนดผู้รับผิดชอบการยื่นเอกสารแต่ละรายการและเก็บหลักฐานการยื่นไว้ บริการด้านการเงินต่อเนื่อง สามารถกำหนดขอบเขตแยกจากการจดทะเบียนจัดตั้งบริษัทได้
การวางแผนช่วงดำเนินงานแรก
ถือว่าการเปิดบัญชีธนาคาร การโอนเงินทุน การออกหุ้น และการรายงาน เป็นหมุดหมายที่เชื่อมโยงกัน อย่ารอแผนสำเร็จรูป 60 หรือ 90 วัน หากมีธุรกรรมที่เริ่มนับระยะเวลาตามกฎหมายไปแล้ว ก่อนเริ่มค้าขายหรือจ้างพนักงาน ให้ยืนยันการจดทะเบียนและการอนุมัติที่ใช้กับกิจกรรมนั้น
แจ้งข้อมูลให้บริษัทแม่ทราบตามกำหนดการรายงานที่ตกลงกันไว้ บันทึกว่าใครเป็นผู้อนุมัติการจ่ายเงิน ใครดูแลทะเบียนตามกฎหมาย และใครเป็นผู้ติดตามเมื่อเอกสารขาดหาย ปฏิทินการวางแผนไม่ได้ทำให้หน้าที่ในการยื่นเอกสารหมดไป และไม่ได้รับประกันว่าจะไม่มีค่าปรับ
ความล่าช้าที่ควรป้องกันก่อนยื่นจดทะเบียน
- รับรองเอกสารก่อนที่จะตกลงชุดเอกสารสำหรับการยื่นในอินเดียและรายการตรวจสอบของธนาคาร
- ใช้ข้อมูลผู้ลงทุนหรือผู้ลงนามไม่ตรงกันในเอกสารของบริษัท เอกสารธนาคาร และเอกสารการจองซื้อหุ้น
- โอนเงินทุนก่อนกำหนดช่องทางการลงทุน การประเมินมูลค่า และผู้รับผิดชอบการรายงานให้ชัดเจน
- ถือว่าหนังสือรับรองการจดทะเบียนจัดตั้งเป็นการยืนยันว่างานด้านธนาคาร ใบอนุญาต และการปฏิบัติตามกฎหมายในการดำเนินงานเสร็จสมบูรณ์แล้ว
จดทะเบียนบริษัทในอินเดียจากประเทศไทยมีค่าใช้จ่ายเท่าไร?
Krystal7 Consultants คิดค่าบริการ USD 1,200 ถึง USD 1,700 สำหรับการจัดตั้งบริษัทลูกในอินเดียให้บริษัทแม่ต่างชาติ ตามอัตราที่เราเผยแพร่ไว้ ค่าธรรมเนียมราชการเรียกเก็บตามจริง การจัดตั้งส่วนใหญ่ใช้เวลาประมาณสี่ถึงห้าสัปดาห์ รวมการเปิดบัญชีธนาคารและ GST บวกกับเวลาที่ใช้รับรองเอกสารจากประเทศไทย ข้อซักถามจากนายทะเบียนและการตรวจสอบของธนาคารอาจทำให้ใช้เวลานานขึ้น จึงควรขอกำหนดการเป็นลายลักษณ์อักษร
ขอกำหนดการที่แยกการเตรียมการในประเทศไทย การอนุมัติจากภาครัฐ (ถ้ามี) การจดทะเบียนจัดตั้งในอินเดีย และการเปิดบัญชีธนาคาร ข้อซักถามจากนายทะเบียน การแก้ไขเอกสาร และการตรวจสอบของธนาคารอาจทำให้วันแล้วเสร็จเปลี่ยนไป การจดทะเบียนจัดตั้งเพียงอย่างเดียวไม่ได้แสดงว่าธุรกิจพร้อมออกใบแจ้งหนี้หรือรับเงินทุกประเภทแล้ว
ขอใบเสนอราคาแบบแยกรายการที่แสดงค่าบริการวิชาชีพ ค่าธรรมเนียมราชการ ค่ารับรองเอกสารและคำแปล การสนับสนุนด้านสำนักงานจดทะเบียน การจัดหากรรมการ และงานด้าน FEMA ระบุรายการที่ไม่รวมและค่าบริการที่เกิดขึ้นประจำก่อนว่าจ้าง คำมั่นเรื่องวันแล้วเสร็จที่แน่นอนควรอ้างอิงจากเอกสารจริงและช่องทางการลงทุนจริง
การวางแผนจัดตั้งธุรกิจจากประเทศไทยไปอินเดีย
ส่งข้อมูลกิจกรรมทางธุรกิจที่เสนอ รายละเอียดนิติบุคคลผู้ลงทุน แผนผังการถือหุ้น และแผนการโอนเงินทุน เพื่อขอให้ทบทวนการจัดตั้งในอินเดีย สอบถามว่าต้องใช้เอกสารจากต่างประเทศใดบ้าง ทีมใดรับผิดชอบแต่ละขั้นตอน และงานใดอยู่นอกขอบเขตการว่าจ้าง
ใช้หน้าบริการบริษัทลูกของต่างชาติ เพื่อปรึกษางานในอินเดีย หากลงนามเอกสารในประเทศอื่นหรือบริษัทแม่อยู่ในเขตอำนาจอื่น ให้ใช้สารบัญเส้นทางรายประเทศ
คำถามที่พบบ่อย
บริษัทจากประเทศไทยเป็นเจ้าของบริษัทลูกในอินเดียได้หรือไม่?
ได้ หากกิจกรรมที่เสนอและเงื่อนไขการลงทุนเปิดให้ทำได้ ตรวจสอบภาคธุรกิจ ช่องทางการเข้าลงทุน และโครงสร้างการถือหุ้นก่อนสันนิษฐานว่าต่างชาติถือหุ้นได้ทั้งหมด บริษัทเอกชนยังต้องเป็นไปตามข้อกำหนดเรื่องผู้ถือหุ้นและกรรมการด้วย
ควรเตรียมเอกสารอะไรบ้างในประเทศไทย?
เริ่มจากเอกสารการจดทะเบียนจัดตั้งและเอกสารการกำกับดูแลของบริษัทแม่ มติอนุมัติการลงทุน และหลักฐานอำนาจของผู้ลงนาม รวมถึงเอกสารแสดงตัวตนและที่อยู่ของกรรมการที่เสนอ ยืนยันเรื่องการรับรองเอกสาร คำแปล และรายการตรวจสอบของธนาคารในอินเดียก่อนลงนาม ช่องทางผ่านหน่วยงานของประเทศได้อธิบายไว้ข้างต้นแล้ว
ตอนนี้ใช้ apostille ของไทยสำหรับการยื่นเอกสารในอินเดียได้หรือไม่?
อนุสัญญากำหนดให้มีผลใช้บังคับสำหรับประเทศไทยในวันที่ 28 กุมภาพันธ์ 2027 ณ วันที่ 17 กันยายน 2026 จึงยังใช้ไม่ได้ ควรยืนยันช่องทางการรับรองเอกสารและการรับรองโดยสถานทูตหรือสถานกงสุลในปัจจุบันกับหน่วยงานที่เกี่ยวข้อง
การจดทะเบียนบริษัทจากประเทศไทยมีค่าใช้จ่ายเท่าไร?
ยอดรวมขึ้นอยู่กับขอบเขตงานและเอกสาร ขอให้แยกจำนวนเงินสำหรับค่าธรรมเนียมราชการ งานวิชาชีพ การรับรองเอกสารในต่างประเทศ คำแปล การสนับสนุนด้านสำนักงานจดทะเบียนหรือกรรมการ และการรายงานการลงทุน ตรวจสอบภาระที่เกิดขึ้นประจำนอกเหนือจากค่าจัดตั้งด้วย
จัดตั้งบริษัทได้โดยไม่ต้องเดินทางหรือไม่?
งานจดทะเบียนจัดตั้งส่วนใหญ่ประสานงานจากระยะไกลได้ แต่การลงนามเอกสาร การยืนยันลายมือชื่อดิจิทัล และ KYC ของธนาคารขึ้นอยู่กับผู้ให้บริการและข้อเท็จจริง ควรยืนยันข้อกำหนดแต่ละข้อก่อนสันนิษฐานว่าไม่ต้องเดินทางไปเลย
การจดทะเบียนจัดตั้งถือว่าครบถ้วนเรื่องการรายงานการลงทุนจากต่างประเทศแล้วหรือไม่?
ไม่ใช่ การโอนเงินทุน การออกตราสารทุน และการรายงานที่เกี่ยวข้องเป็นขั้นตอนที่แยกกัน สำหรับการออกหุ้นภายใต้ FDI ที่ต้องรายงาน แบบ FC-GPR ต้องยื่นภายใน 30 วันนับจากวันออกหุ้น ควรวางแผนหลักฐานจากธนาคารและผู้รับผิดชอบการยื่นเอกสารก่อนส่งเงินทุน
วันที่ทบทวนข้อมูล
ทบทวนเมื่อวันที่ 17 กันยายน 2026 โปรดยืนยันข้อกำหนดอีกครั้งก่อนลงนามหรือโอนเงิน
NEXT STEP
Plan your India registration from Thailand
Review our incorporation scope and discuss the ownership structure, documents and support your Indian entity needs.
WRITTEN BY
Nihal Srivastava
Co-FounderNihal Srivastava is a co-founder of Krystal7. He leads client delivery and operations, working with foreign founders on India entry, business structuring and cross border compliance.
Filed under Country Guides · All corridors