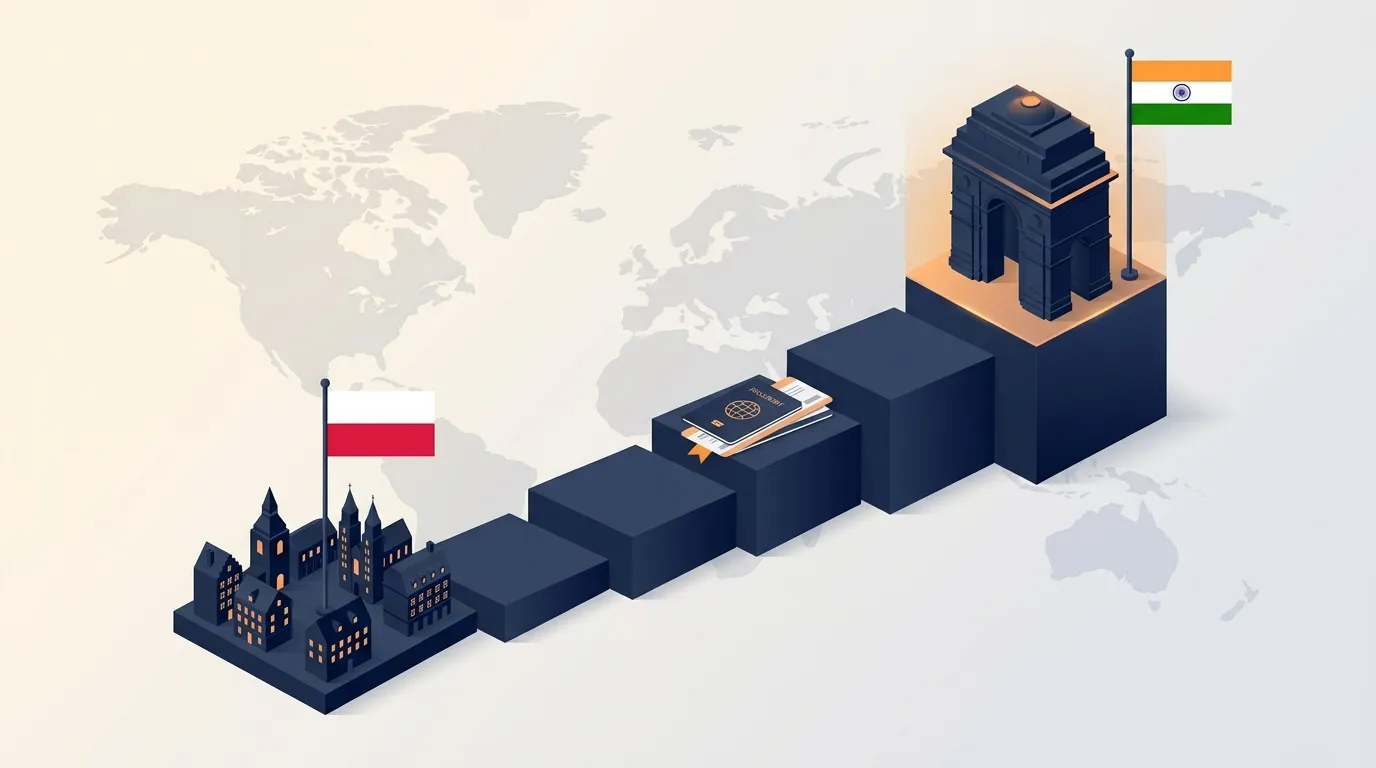
## Korytarz między Polską a Indiami w 2026 roku
Jest praktyczny powód, dla którego coraz więcej polskich firm rejestruje dziś spółki w Indiach: ten korytarz dojrzał. Polscy giganci outsourcingu IT znają model indyjski od podszewki, a teraz polscy producenci sami wchodzą w niego jako właściciele, nie tylko jako zleceniodawcy. To, co kiedyś wymagało wyjazdu rozpoznawczego i lokalnego pośrednika, jest dziś zdalnym, w pełni udokumentowanym procesem, a ten przewodnik prowadzi przez niego w dokładnie takiej kolejności, w jakiej spotka go założyciel albo dyrektor finansowy w Polsce.
Piszemy to z indyjskiej strony stołu. To wewnętrzna lista kontrolna, której używamy przy bieżących zleceniach, opublikowana dlatego, że ten korytarz zasługuje na rzeczową odpowiedź, a nie stronę sprzedażową.
## Wybór formy prawnej dla polskiej spółki matki
Kwestia struktury zwykle rozwiązuje się sama. Polska sp. z o.o. posiadająca 100 procent udziałów w indyjskiej private limited company to wzorzec, pod który dopasowane jest indyjskie prawo, praktyka bankowa i administracja podatkowa. Wspólne przedsięwzięcia mają sens tylko wtedy, gdy lokalny partner wnosi coś konkretnego na mocy umowy, a oddziały i biura przedstawicielskie sprawdzają się w wąskiej grupie przypadków, które większość działających firm przerasta, zanim jeszcze zaczną działać.
Oddział (branch office) może wystawiać faktury, ale pozostaje częścią osobowości prawnej spółki matki, a biuro przedstawicielskie (liaison office) w ogóle nie może generować przychodu. Spółka zależna w stu procentach należąca do spółki matki (wholly owned subsidiary) odgranicza odpowiedzialność, utrzymuje finansowanie i repatriację zysku w czystej formie i to właśnie wokół tej struktury zbudowana jest nasza [usługa zakładania zagranicznej spółki zależnej](/services/foreign-subsidiary.html).
## Zakładanie spółki krok po kroku
Samo założenie przebiega według stałej ścieżki wynikającej z indyjskiego prawa spółek:
- Cyfrowe certyfikaty podpisu (Digital Signature Certificate, DSC) dla każdego proponowanego dyrektora, w tym dla wyznaczonego dyrektora rezydenta. Dla dyrektorów w Polsce odbywa się to w drodze zdalnej weryfikacji wideo.
- Rezerwacja nazwy poprzez część A formularza SPICe+, przy czym składa się dwie opcje sprawdzane wobec rejestru znaków towarowych i rejestru spółek.
- Samo zgłoszenie SPICe+: jeden zintegrowany formularz obejmujący założenie spółki, PAN, TAN, EPFO, ESIC oraz w większości stanów Indii również GST, z załączonym aktem założycielskim (MoA) i statutem (AoA), w których polska spółka matka figuruje jako założyciel.
- Certificate of Incorporation wydany przez Registrar of Companies (ROC), po którym spółka istnieje już z własnym PAN, TAN i CIN.
Przy kompletnym i poprawnym zestawie dokumentów okres od zgłoszenia do wydania certyfikatu trwa zwykle od 30 do 45 dni, a większość tego czasu pochłania przygotowanie dokumentów po stronie polskiej, a nie indyjskie kolejki przetwarzania.
## Dokumenty i łańcuch apostille w Polsce
Polska jest stroną konwencji haskiej o apostille, co utrzymuje łańcuch dokumentów w krótkiej formie: dokumenty spółki matki poświadcza się najpierw notarialnie, a następnie uzyskuje się na nie apostille wydawaną przez Ministerstwo Spraw Zagranicznych, Dział Legalizacji. Po naniesieniu apostille legalizacja konsularna w ambasadzie Indii nie jest już potrzebna. Zestaw dokumentów obejmuje zwykle odpis potwierdzający istnienie spółki matki, dokumenty założycielskie, uchwałę zarządu zatwierdzającą utworzenie indyjskiej spółki zależnej oraz dowody tożsamości i adresu dyrektorów i beneficjentów rzeczywistych. Kolejność ma znaczenie: najpierw poświadczenie notarialne, potem apostille, a uchwała musi mieć datę wcześniejszą niż wszystko, co się na niej opiera. Wystarczy jedna brakująca strona z apostille, aby Registrar of Companies wysłał zapytanie i wstrzymał zgłoszenie.
## Zasada dyrektora rezydenta
Każda indyjska private limited company potrzebuje co najmniej jednego dyrektora spełniającego test rezydencji, czego zespół działający wyłącznie z Polski nie jest w stanie spełnić pierwszego dnia. Standardowym rozwiązaniem jest wyznaczony dyrektor rezydent: świadczony jako usługa, związany umową powierniczą, która wąsko ogranicza jego rolę, bez udziałów i bez udziału w strategii. Polska spółka matka zachowuje pełną kontrolę poprzez własnych dyrektorów i stuprocentowy pakiet udziałów. To nie jest szara strefa, lecz sposób, w jaki indyjskie prawo oczekuje funkcjonowania zagranicznej spółki zależnej w pierwszych latach, i jest to uwzględnione w naszej standardowej obsłudze tego korytarza.
## Bankowość, kapitał i formularz FC-GPR
Po zarejestrowaniu spółka zależna otwiera indyjski rachunek bieżący, a spółka matka zasila go przelewem SWIFT z Polski. Bank przyjmujący środki wystawia Foreign Inward Remittance Certificate (FIRC) jako dowód, że środki stanowią kapitał zakładowy, a nie pożyczkę. Na tej podstawie spółka składa formularz FC-GPR przez portal FIRMS Banku Rezerw Indii (RBI) w ciągu 30 dni od przydziału udziałów, a nie od dnia przelewu, co jest różnicą, na której potyka się więcej spółek zależnych niż na jakiejkolwiek innej pojedynczej zasadzie. Nakładanie się godzin pracy jest wykonalne: Polska funkcjonuje w strefie IST minus 3,5 do 4,5 godziny, co pozostawia czyste codzienne okno na rozmowy bankowe i weryfikację. Nasz zespół ds. [zgodności z FEMA](/services/fema-compliances.html) prowadzi cały ciąg FIRC, wyceny i FC-GPR od początku do końca, ponieważ przeoczone okno czasowe zamienia się później w narastający problem.
## Podatki na korytarzu polsko-indyjskim
Spółka zależna płaci indyjski podatek dochodowy od osób prawnych w wysokości 25 procent, względnie 22 procent w reżimie preferencyjnym dla spółek, które rezygnują z określonych ulg. GST ma zastosowanie w wysokości 18 procent do większości usług już od pierwszej faktury. Na mocy umowy o unikaniu podwójnego opodatkowania między Indiami a Polską dywidendy wypłacane spółce matce podlegają podatkowi u źródła w wysokości 10 procent, wobec krajowej stawki 20 procent powiększonej o dopłatę, więc dokumentacja traktatowa, certyfikat rezydencji podatkowej wydawany przez Krajową Administrację Skarbową, formularz 10F i wykazanie rzeczywistego beneficjenta zwracają się już przy pierwszej wypłacie. Rozliczenia wewnątrzgrupowe, takie jak opłaty za zarządzanie, licencje czy usługi współdzielone, podlegają zasadom cen transferowych z ujawnieniem w formularzu 3CEB, a właśnie w tym miejscu zaczyna się praca naszego zespołu ds. [doradztwa w zakresie cen transferowych](/services/transfer-pricing-advisory.html). Pełny wachlarz sposobów sprowadzenia środków z powrotem, dywidendy, opłaty licencyjne, odkup udziałów i obniżenie kapitału, opisuje nasz przewodnik po [repatriacji zysków z Indii](/insights/repatriation-of-profits-from-india-to-a-foreign-parent-the-2026-strategic-guide).
## Kalendarz bieżącej zgodności po pierwszym dniu
Po rejestracji kalendarz nigdy się nie zatrzymuje: roczne sprawozdanie o zagranicznych aktywach i zobowiązaniach (FLA) dla RBI z terminem 15 lipca, roczne zgłoszenia do Registrar of Companies, miesięczne lub kwartalne deklaracje GST, miesięczne wpłaty podatku u źródła (TDS) oraz obowiązkowy audyt niezależnie od wielkości spółki. Przeoczony termin oznacza kary, które narastają po cichu. Właśnie dla tej powtarzalnej warstwy zgodności istnieje nasza [usługa wirtualnego dyrektora finansowego](/services/ecfo.html), z comiesięcznym zamknięciem ksiąg i pakietem raportowym, który centrala w Polsce rzeczywiście potrafi odczytać.
## Pierwsze 90 dni po rejestracji
Pierwsze 90 dni warto traktować jako trzy sprinty. Dni od 1 do 30: spółka działa, rachunek bankowy jest otwarty, kapitał otrzymany i udokumentowany. Dni od 31 do 60: złożony formularz FC-GPR w swoim terminie, ukończone rejestracje, działający system księgowy i płacowy, umowy wewnątrzgrupowe w wersji roboczej. Dni od 61 do 90: zamknięty pierwszy pełny cykl zgodności, wysłany do Polski pierwszy pakiet raportowy dla zarządu, a dokumentacja wewnątrzgrupowa podpisana i wyceniona na warunkach rynkowych. Spółki zależne, które trzymają się tej kolejności, nigdy nie doświadczają narastającego problemu; te, które improwizują, zwykle go doświadczają.
## Gdzie polskie spółki matki tracą czas
Cztery powtarzające się wzorce odpowiadają niemal za całe opóźnienie, jakie widzimy na tym korytarzu:
- Dokumenty poświadczone notarialnie i zaopatrzone w apostille w złej kolejności, albo uchwała datowana później niż dokumenty, które się na niej opierają. Ten łańcuch tanio jest naprawić wcześnie, a drogo naprawiać po zapytaniu z Registrar of Companies.
- Lekceważące podejście do okna czasowego dla FC-GPR. Trzydzieści dni od przydziału udziałów, a zegar nie zatrzymuje się z powodu wewnętrznych zatwierdzeń w Polsce.
- Podpisywanie umów wewnątrzgrupowych już po tym, jak pieniądze zostały przelane, co zamienia czyste planowanie w późniejsze uzasadnianie podczas kontroli cen transferowych.
- Założenie, że kalendarz zgodności może poczekać na przychody. Zaczyna się on od rejestracji, niezależnie od tego, czy przychody już są, a odsetki za zwłokę narastają za każdy dzień, nie za każde przypomnienie.
## Harmonogram i honoraria
Przy kompletnych dokumentach rejestracja trwa od 30 do 45 dni, a spółka zależna jest zwykle gotowa do generowania przychodu, wystawiania faktur, zatrudniania i korzystania z bankowości w ciągu około 45 dni od startu. Stałe honorarium podajemy przed rozpoczęciem współpracy i obejmuje ono rejestrację, wyznaczonego dyrektora, wsparcie bankowe oraz początkowe zgłoszenia FEMA. Bez rozliczania godzinowego, bez zaskakującej faktury za formularz, który zawsze i tak był potrzebny.
## Dlaczego polskie firmy wybierają Krystal7
Polskie firmy współpracujące z nami korzystają z tego samego zespołu, który prowadzi każdy obsługiwany przez na Zespół, który rejestruje spółkę, to ten sam zespół, który składa jej zgłoszenia FEMA i zamyka jej księgi, więc przy przekazywaniu sprawy nic się nie gubi.
## Często zadawane pytania
### Czy polska firma może posiadać 100 procent udziałów w indyjskiej spółce zależnej
Tak. Polska sp. z o.o. może w większości sektorów posiadać 100 procent udziałów w indyjskiej private limited company w trybie automatycznym, bez konieczności posiadania lokalnego udziałowca.
### Ile trwa rejestracja indyjskiej spółki z Polski
Przy prawidłowo przygotowanych dokumentach od 30 do 45 dni od zgłoszenia do wydania Certificate of Incorporation, a gotowość do generowania przychodu w ciągu około 45 dni, łącznie z bankowością i pierwszymi zgłoszeniami FEMA.
### Które dokumenty wymagają apostille w Polsce
Odpis potwierdzający istnienie spółki matki, dokumenty założycielskie, uchwała zatwierdzająca oraz dowody tożsamości i adresu dyrektorów: najpierw poświadczenie notarialne, potem apostille wydawana przez Ministerstwo Spraw Zagranicznych w Polsce. Po apostille żaden dodatkowy krok konsularny w Indiach nie jest już potrzebny.
### Jaka jest stawka podatku u źródła od dywidend na tym korytarzu
Dywidendy wypłacane z indyjskiej spółki zależnej do polskiej spółki matki podlegają podatkowi u źródła w wysokości 10 procent zgodnie z umową, pod warunkiem że przed przelewem zapewniono certyfikat rezydencji podatkowej, formularz 10F i wykazanie rzeczywistego beneficjenta.
### Czy muszę jechać do Indii, aby dokonać rejestracji
Nie. Podpisy cyfrowe wydawane są w drodze weryfikacji wideo, dokumenty po legalizacji podróżują kurierem, a każde zgłoszenie odbywa się elektronicznie. Cały proces przebiega zdalnie z Polski.
### Ile kosztuje założenie indyjskiej spółki zależnej z Polski
Zależy to od zakresu, ale rejestracja, wyznaczony dyrektor, wsparcie bankowe i zgłoszenia FEMA wchodzą w skład stałego honorarium podawanego przed podpisaniem umowy, bez rozliczania godzinowego i bez późniejszych dopłat za zgłoszenia, które zawsze i tak były potrzebne.
Często zadawane pytania
Czy polska firma może posiadać 100 procent udziałów w indyjskiej spółce zależnej
Ile trwa rejestracja indyjskiej spółki z Polski
Które dokumenty wymagają apostille w Polsce
Jaka jest stawka podatku u źródła od dywidend na tym korytarzu
Czy muszę jechać do Indii, aby dokonać rejestracji
Ile kosztuje założenie indyjskiej spółki zależnej z Polski
Facing this in your own entity?
Guides explain the rules. A conversation solves your specific case. Talk to a Krystal7 advisor about your India entry, FEMA, or compliance position.
Book a Discovery Call